Restrições a data centers nos Estados Unidos podem atrasar expansão da inteligência artificial, aponta XP
Estimativas indicam redução de até 5% no capex de big techs devido a votações locais, mas retorno financeiro permanece atrativo
Por Redação
Fonte: InfoMoney
Leitura em voz alta com a voz do seu aparelho, em português do Brasil.
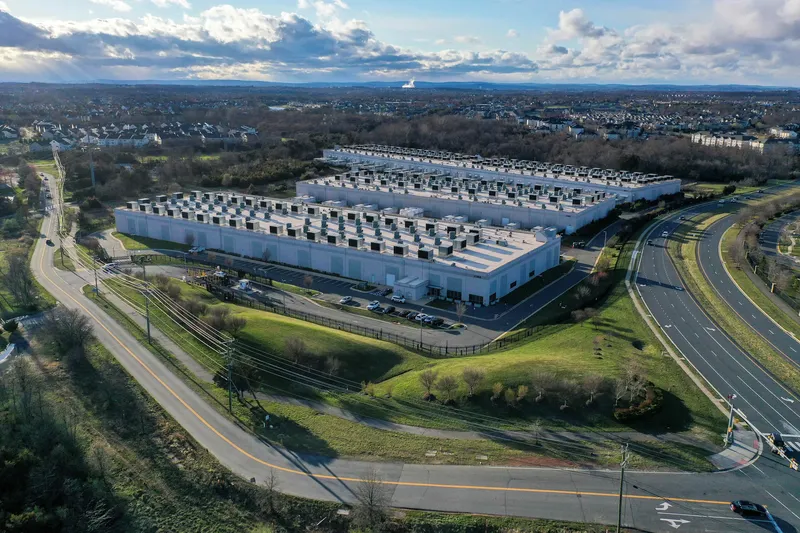
Restrições impostas a data centers nos Estados Unidos podem gerar atrasos, mas não devem travar o avanço do desenvolvimento de estruturas para inteligência artificial, segundo o portal InfoMoney com base em estimativas da XP Investimentos. As projeções calculam que essas pausas estaduais reduzam de 1% a 5% o capex de inteligência artificial das oito empresas que lideram as construções no país. De acordo com os analistas, o efeito decorre de custos e atrasos operacionais, e não de qualquer retração na demanda do mercado.
O cenário ganhou força após as eleições de meio de mandato, momento em que 40 dos 41 plebiscitos locais realizados em dez estados terminaram com a rejeição popular aos projetos das big techs. No Texas, a interrupção já vigora e deve durar cerca de 13 meses, estendendo-se até a entrada em vigor de uma nova lei estadual a partir de agosto de 2027. Apesar de outros governos estaduais prometerem medidas semelhantes, ainda não há decretos formais em vigor.
Até o ano de 2027, as expectativas apontam para poucas mudanças significativas na produção, visto que obras e encomendas seguem em execução. Parte da capacidade afetada por atrasos também pode ser redirecionada para outros estados ou suprida por geração própria de energia nos próprios data centers. No entanto, o período entre 2028 e 2030 indica que os entraves estaduais podem retirar de 1,2% a 4,9% do capex das companhias e entre 4 GW e 15 GW de capacidade conectada até 2030.
Conforme o levantamento da XP, o investimento total soma US$ 5,1 trilhões nesse intervalo, alcançando US$ 1,8 trilhão apenas no último ano do cenário base. Os especialistas destacam que uma eventual moratória federal, tratada como cenário de estresse ou sensibilidade, alteraria drasticamente a escala com um corte de aproximadamente 26% sobre o capex projetado. O impacto exato sobre cada empresa dependerá da localização geográfica de suas construções e do volume de projetos concentrados nos estados com restrições.
O principal desafio envolve a operação dessas grandes estruturas e o suprimento energético necessário. A geração de energia no próprio terreno seria uma alternativa natural, mas a escassez de turbinas e motores comercializados por anos impede uma solução completa no curto prazo. No panorama corporativo, a Alphabet aparece na melhor posição por possuir o maior plano de investimentos. Em termos absolutos, a companhia é a que deixa de operar maior capacidade, com cerca de 2,3 GW a menos em 2030 caso as restrições avancem em vários estados.
Em contrapartida, SpaceX e CoreWeave sofrem perdas proporcionais maiores devido à forte concentração de suas expansões nos estados com risco de paralisações. Mesmo diante dos custos elevados, a métrica de retorno sobre o capital investido aponta que os data centers previstos para 2030 renderão 21,3%, índice superior aos 15% considerados como retorno mínimo. A XP reforçou a preferência por companhias com menor vulnerabilidade esperada em um cenário de estresse de crédito, destacando Alphabet, Amazon e Microsoft.