Gestão da Icatu Vanguarda aponta estratégia para investir em crédito privado com Selic alta
Especialista defende que uso de fundos de previdência potencializa ganhos com juros compostos ao evitar o efeito do come-cotas no longo prazo.
Por Redação
Fonte: InfoMoney
Leitura em voz alta com a voz do seu aparelho, em português do Brasil.
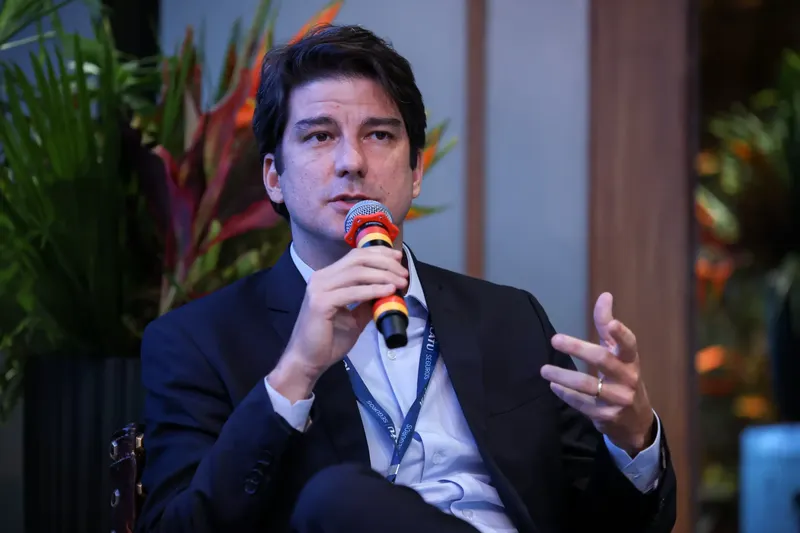
A manutenção da taxa básica de juros, a Selic, em patamares elevados tem gerado um dilema para investidores e gestores de renda fixa corporativa no Brasil. Em um cenário onde o CDI opera em níveis de dois dígitos em títulos considerados livres de risco, como os do Tesouro Direto, surge a dúvida sobre qual seria a justificativa técnica para assumir o risco inerente ao crédito privado. A questão foi debatida por Antonio Coutinho Corrêa, sócio e gestor de renda fixa da Icatu Vanguarda, durante o evento Encontro com Gestores, realizado pela Icatu Seguros em São Paulo (SP).
Segundo o portal InfoMoney, o executivo defende que, quando executada por meio do veículo de investimento adequado, a alocação em crédito privado representa uma das estratégias de composição de capital mais eficientes do mercado nacional. O argumento central da tese de Corrêa reside na capacidade de alavancagem de retornos promovida pelos juros compostos. O gestor ressalta que um spread adicional aparentemente modesto, como CDI mais 1,0% ao ano, ganha uma dimensão exponencial quando aplicado sobre uma taxa base elevada em horizontes de prazos plurianuais.
Para ilustrar o impacto dessa estratégia, o gestor traçou dois cenários baseados em uma taxa média de juros de 12,5% ao ano. No cenário base, que considera apenas o CDI puro, o rendimento acumulado em cinco anos atinge aproximadamente 80% de retorno nominal. Já no cenário de crédito privado, com uma rentabilidade de 13,5% ao ano, o retorno acumulado no mesmo período salta para cerca de 88,4%. Corrêa explica que, em um intervalo de cinco anos, entregar um prêmio de apenas um ponto percentual acima do CDI não configura um ganho marginal, mas sim um retorno nominal adicional próximo de 10% sobre o patrimônio total do investidor.
O especialista reforça que esse diferencial é fruto direto do poder dos juros compostos em um ambiente de taxas elevadas. No entanto, para capturar integralmente essa matemática, o gestor destaca a necessidade de eliminar atritos fiscais periódicos. É neste ponto que a estrutura dos fundos de previdência privada, nas modalidades PGBL e VGBL, se consolida como o veículo definitivo para a execução da tese de crédito privado pós-fixado.
Diferente dos fundos de investimento abertos tradicionais, que sofrem com o mecanismo do come-cotas — o recolhimento semestral antecipado de Imposto de Renda —, os fundos de previdência permitem que o capital continue rendendo sem interrupções. O recolhimento forçado nos fundos comuns reduz o número de cotas do investidor, descapitalizando a carteira e interrompendo a curva de juros compostos. Por fim, o gestor da Icatu Vanguarda enfatiza que, em períodos de CDI elevado, a gestão ativa é indispensável, tornando a inação operacional um risco inaceitável para quem busca maximizar resultados.